
Indy
- Public visé
- Indépendants, BNC, freelances
Quel expert-comptable en ligne choisir pour votre SCI à l'IR ou à l'IS ? Découvrez notre comparatif indépendant, les critères de choix et les tarifs.
 Indy
 L-Expert-Comptable.com
 Acasi
 Keobiz
 Fint.fr
À retenir
L’ordre d’affichage n’est pas un classement : la bonne solution dépend de votre usage. Ouvrez un avis pour le détail d’une solution.
| Solution | Public visé | Prix d’appel affiché | Essai ou offre gratuite | Engagement | Aller plus loin |
|---|---|---|---|---|---|
| Indy | Indépendants, BNC, freelances | dès 0 € HT par mois | Offre gratuite | Sans engagement | Notre avis |
| L-Expert-Comptable.com | Créateurs, TPE | dès 39 € HT par mois | Non relevé | Sans engagement | Notre avis |
| Acasi | Freelances | 119 € HT par mois (paiement annuel) | Non relevé | Non relevé | Notre avis |
| Keobiz | Entrepreneurs, créateurs, TPE | dès 49 € HT par mois (pack immobilier) | Non relevé | Non relevé | Notre avis |
| Fint.fr | Entrepreneurs | dès 120 € HT par mois | 15 jours | Non relevé | Notre avis |
Prix et conditions lus sur le site de chaque éditeur le 21 novembre 2026. Ce sont des prix d’appel : le montant réel dépend de votre activité et des options. « Non relevé » signifie que l’information n’était pas affichée publiquement.
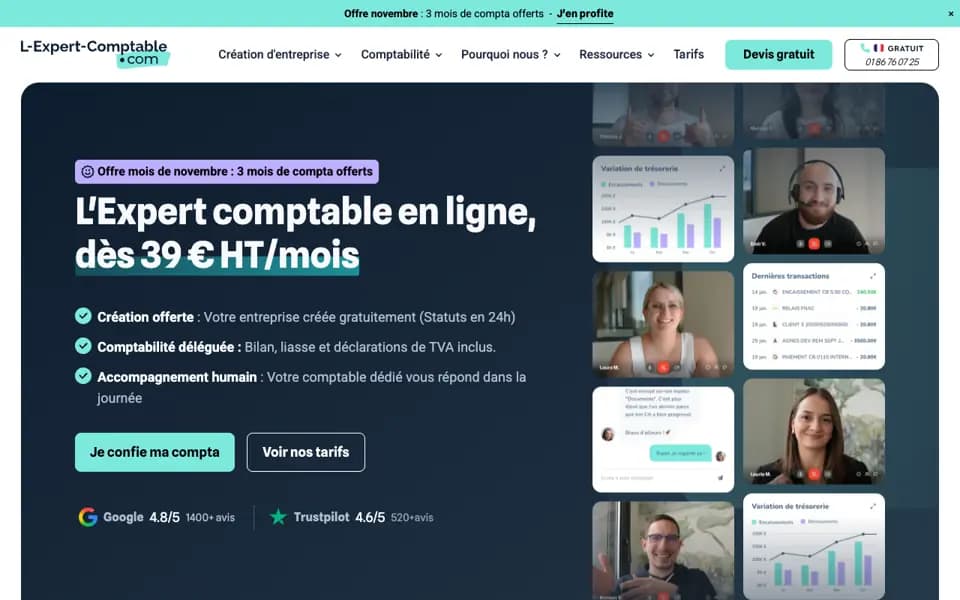

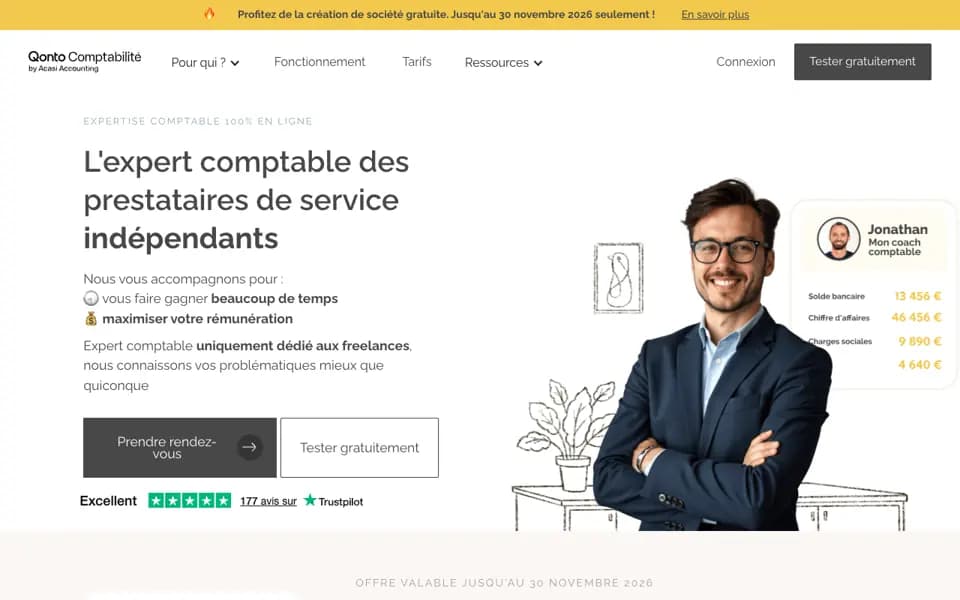

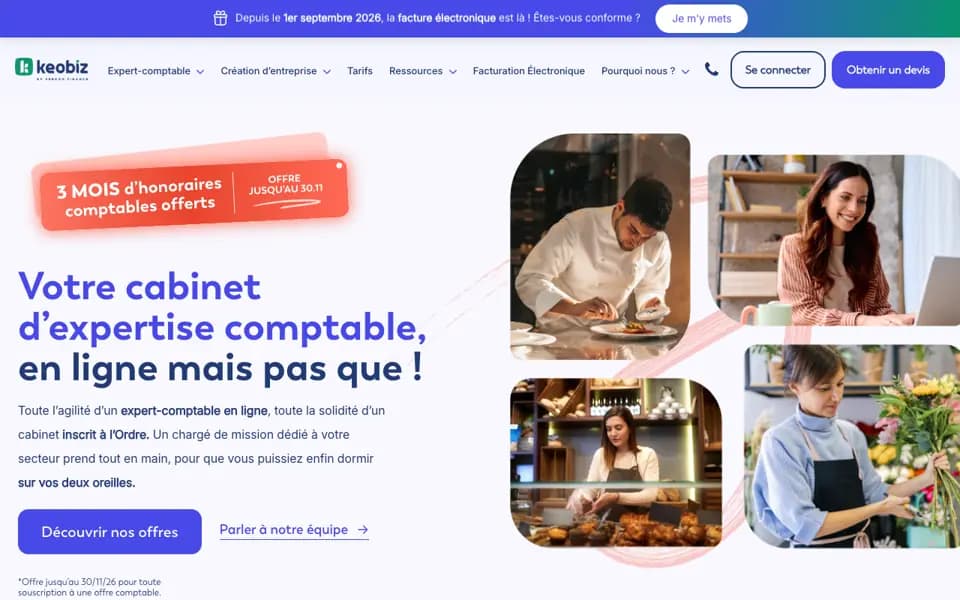


Captures des pages d’accueil des éditeurs, prises le 21 novembre 2026.
La gestion d'une Société Civile Immobilière (SCI) requiert des compétences techniques pointues en fiscalité immobilière. Contrairement à une entreprise commerciale classique, la SCI est un outil de structuration patrimoniale dont la comptabilité doit refléter fidèlement les mouvements financiers entre les associés et les actifs immobiliers.
Le choix du régime fiscal est structurant pour votre patrimoine. Une SCI à l'impôt sur le revenu (IR) est dite transparente : les bénéfices ou déficits sont directement intégrés dans la déclaration d'impôt sur le revenu des associés (formulaire 2072). À l'inverse, l'option pour l'impôt sur les sociétés (IS) entraîne la création d'une personne morale fiscalement autonome. Les honoraires et conditions doivent être confirmés directement auprès du professionnel et comparés à périmètre équivalent. Un bon expert-comptable doit vous aider à arbitrer entre ces deux régimes selon vos objectifs de transmission ou de capitalisation.
Sous le régime de l'IS, la SCI peut amortir le coût d'acquisition de l'immeuble (hors valeur du terrain) et déduire l'ensemble des charges réelles. Cela permet souvent de réduire le résultat imposable à zéro pendant plusieurs années. Les déficits constatés sont reportables sans limitation de durée sur les bénéfices futurs. L'expert-comptable en ligne doit calculer précisément ces amortissements par composants et suivre le report des déficits pour optimiser la fiscalité à long terme.
Les flux financiers entre la SCI et ses membres transitent par les comptes courants d'associés. Qu'il s'agisse d'un apport pour financer des travaux ou de l'acquisition du bien, chaque centime doit être tracé. Une mauvaise écriture comptable peut entraîner des conflits familiaux ou des redressements fiscaux. L'expert-comptable veille à l'équilibre de ces comptes et à leur présentation claire lors de l'approbation des comptes.
La cession de parts de SCI ou la vente de l'immeuble génère des plus-values dont le calcul diffère selon le régime fiscal. À l'IR, le régime des plus-values immobilières des particuliers s'applique avec des abattements pour durée de détention. À l'IS, la plus-value est professionnelle : les amortissements pratiqués viennent augmenter la plus-value imposable, ce qui peut réserver des surprises lors de la revente. L'accompagnement d'un professionnel est indispensable pour anticiper ces calculs complexes.
Voici un comparatif des critères essentiels pour évaluer les solutions d'expertise comptable en ligne adaptées aux spécificités de votre SCI.
| Critère de comparaison | Offre standard IR | Offre standard IS | Cabinet en ligne spécialisé |
|---|---|---|---|
| Maîtrise fiscale | Focalisé sur les revenus fonciers | Maîtrise de l'IS et des amortissements | Arbitrage IR/IS et conseil patrimonial |
| Déclarations fiscales | Déclaration 2072 | Liasse fiscale complète (2065/2033) | Déclarations IR (2072) ou IS adaptées |
| Amortissements | Non applicables (sauf cas très spécifiques) | Calcul par composants obligatoire | Suivi rigoureux des plans d'amortissement |
| Comptes d'associés | Suivi basique des apports | Suivi obligatoire au bilan | Suivi et conseil sur l'intégration des flux |
| Tarif annuel de marché | Généralement plus abordable | Plus élevé en raison de la liasse IS | Variable selon le volume de lignes bancaires |
| Interlocuteur dédié | Optionnel selon les plateformes | Souvent recommandé pour l'IS | Conseiller spécialisé en fiscalité immobilière |
Pour choisir le prestataire idéal, il convient de regarder au-delà de la simple saisie comptable. La valeur ajoutée d'un expert-comptable en ligne réside dans sa capacité à s'adapter à la structure de votre patrimoine.
La production des déclarations fiscales est l'obligation principale de la SCI. Pour une SCI à l'IR, il s'agit de télétransmettre la déclaration 2072, qui ventile les revenus et les charges par associé. Pour une SCI à l'IS, l'expert-comptable doit établir une liasse fiscale complète (formulaire 2065 et ses annexes 2033 ou 2050) et procéder au dépôt des comptes annuels au greffe du tribunal de commerce. Ce dépôt doit intervenir dans le mois suivant l'approbation des comptes (ou deux mois par voie électronique).
Un bon expert-comptable ne se contente pas de saisir des factures ; il vous conseille en amont. L'option pour l'IS est irrévocable après un certain délai. Elle doit donc être prise en toute connaissance de cause, en comparant l'impact de l'impôt sur les sociétés (15 % puis 25 %) par rapport à une imposition à l'IR au barème progressif de l'impôt sur le revenu (allant de 0 % à 45 %) majoré des prélèvements sociaux.
Il n'existe aucun barème officiel des honoraires d'expert-comptable, ceux-ci étant librement fixés dans la lettre de mission écrite obligatoire. Pour une SCI, qui présente souvent un faible volume de transactions (quelques loyers et factures de charges par mois), les tarifs des cabinets en ligne sont généralement forfaitisés à l'année. Ils intègrent la tenue comptable, le rapprochement bancaire automatique et l'établissement de la liasse ou de la déclaration annuelle.
L'immobilier répond à des règles comptables et fiscales très spécifiques (démembrement de propriété, TVA immobilière, plus-values de cession). Disposer d'un interlocuteur dédié au sein du cabinet en ligne, qui comprend ces mécanismes, est un gage de sécurité. Cela évite les erreurs de classification des travaux (entretien déductible vs reconstruction à amortir) et garantit un conseil adapté lors des étapes clés de la vie de votre société.
Points forts
Limites
Le meilleur expert-comptable en ligne dépend du régime fiscal de votre SCI. Pour une SCI à l'IR, privilégiez une plateforme automatisant la déclaration 2072. Pour une SCI à l'IS, choisissez un cabinet inscrit à l'Ordre proposant un suivi rigoureux des amortissements, des comptes courants d'associés et l'établissement de la liasse fiscale complète.
Les honoraires des experts-comptables sont libres et fixés dans la lettre de mission. Pour une SCI en ligne, les tarifs de marché varient selon le régime fiscal (l'IS étant plus complexe et coûteux que l'IR en raison de la liasse fiscale) et le volume de transactions annuelles.
Le choix du logiciel dépend de votre autonomie. Pour une SCI à l'IR, un logiciel de gestion locative avec option comptable peut suffire. Pour une SCI à l'IS, un logiciel de comptabilité en ligne connecté à un expert-comptable inscrit à l'Ordre est indispensable pour valider le bilan et la liasse fiscale.
Vous pouvez tenir votre comptabilité vous-même. Toutefois, si vous la confiez à un tiers, la loi impose de recourir à un expert-comptable inscrit au tableau de l'Ordre. Un comptable spécialisé en immobilier est recommandé pour gérer l'arbitrage IR/IS et les amortissements.
Non, aucune obligation légale n'impose le recours à un expert-comptable pour une SCI. Vous pouvez tenir la comptabilité vous-même sous votre responsabilité. En revanche, si vous externalisez cette tâche, vous devez obligatoirement faire appel à un expert-comptable inscrit à l'Ordre.
À l'IR, vous pouvez déduire les charges de gestion, travaux d'amélioration, taxes foncières et intérêts d'emprunt (revenus fonciers). À l'IS, toutes les charges engagées dans l'intérêt de la société sont déductibles, y compris les frais d'acquisition, les amortissements de l'immeuble et les frais de comptabilité.
Un tableau ne suffit pas : partez de votre usage, vérifiez le coût complet, puis posez les mêmes questions à chaque éditeur.
Activité, volumes, utilisateurs, outils déjà en place.
Ce qui est indispensable, ce qui est accessoire, ce qui reste à trancher.
La même grille pour chacune, sur une même durée.
Liens utiles
Retrouvez les pages associées pour approfondir un point, préciser votre besoin ou poursuivre votre comparaison.