
Indy
- Public visé
- Indépendants, BNC, freelances
Découvrez la procédure pour changer d'expert-comptable en toute sécurité : préavis, lettre de résiliation, transfert de dossier et modèle de transition.
 Indy
 L-Expert-Comptable.com
 Acasi
 Keobiz
 Fint.fr
 Dougs
 Clementine
 Comptalib
À retenir
L’ordre d’affichage n’est pas un classement : la bonne solution dépend de votre usage. Ouvrez un avis pour le détail d’une solution.
Ces solutions sont celles du comparatif consacré à ce sujet. Voir le comparatif complet
| Solution | Public visé | Prix d’appel affiché | Essai ou offre gratuite | Engagement | Aller plus loin |
|---|---|---|---|---|---|
| Indy | Indépendants, BNC, freelances | dès 0 € HT par mois | Offre gratuite | Sans engagement | Notre avis |
| L-Expert-Comptable.com | Créateurs, TPE | dès 39 € HT par mois | Non relevé | Sans engagement | Notre avis |
| Acasi | Freelances | 119 € HT par mois (paiement annuel) | Non relevé | Non relevé | Notre avis |
| Keobiz | Entrepreneurs, créateurs, TPE | dès 49 € HT par mois (pack immobilier) | Non relevé | Non relevé | Notre avis |
| Fint.fr | Entrepreneurs | dès 120 € HT par mois | 15 jours | Non relevé | Notre avis |
| Dougs | Indépendants, TPE | dès 79 € HT par mois pour une société | 30 jours | Sans engagement | Notre avis |
| Clementine | TPE, créateurs | 49 € HT par mois | Non relevé | Non relevé | Notre avis |
| Comptalib | Indépendants, TPE | Non relevé | Non relevé | Non relevé | Notre avis |
Prix et conditions lus sur le site de chaque éditeur le 21 novembre 2026. Ce sont des prix d’appel : le montant réel dépend de votre activité et des options. « Non relevé » signifie que l’information n’était pas affichée publiquement.
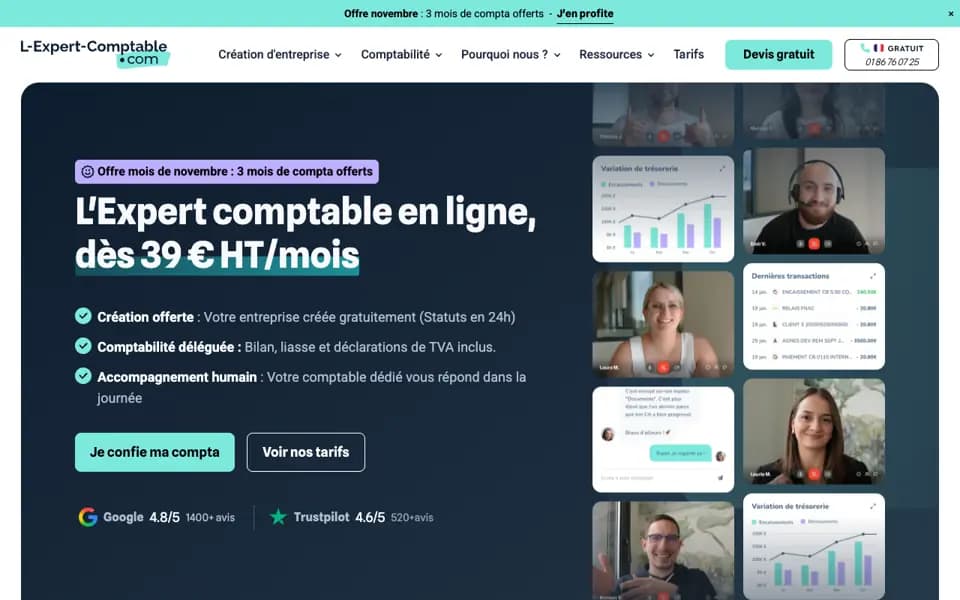

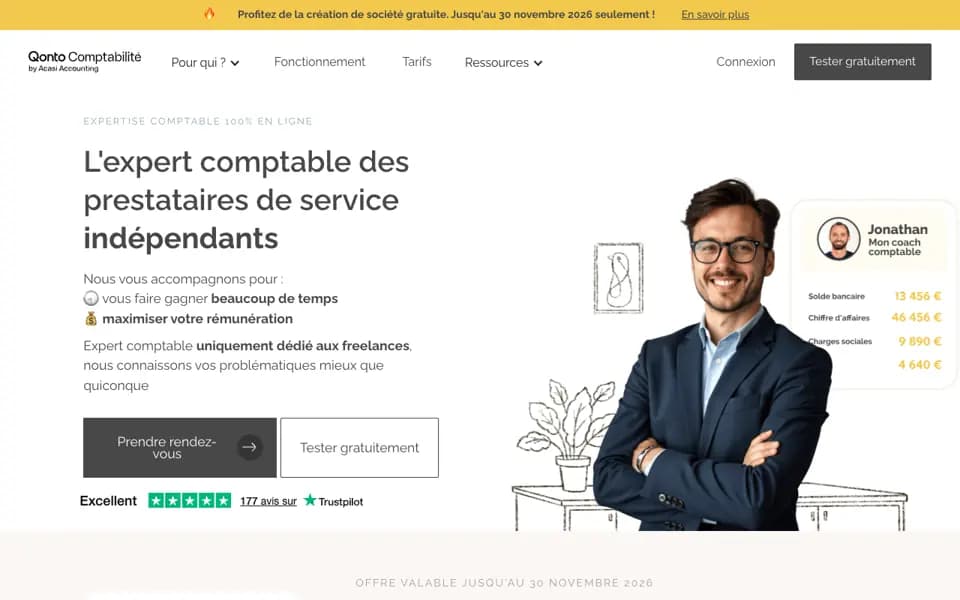

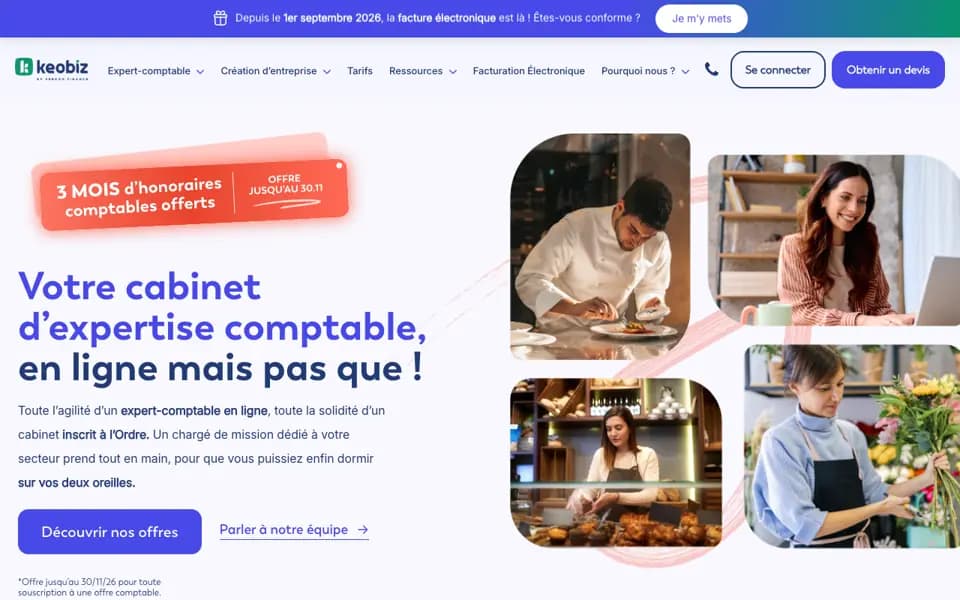





Captures des pages d’accueil des éditeurs, prises le 21 novembre 2026.
En France, le recours à un expert-comptable n'est pas une obligation légale. Une entreprise ou un loueur en meublé non professionnel (LMNP) peut tout à fait tenir sa comptabilité lui-même sous sa propre responsabilité. Cependant, si vous décidez de confier cette tâche à un tiers, la loi impose que ce prestataire soit obligatoirement inscrit au tableau de l'Ordre des experts-comptables. Cette exigence garantit le respect de règles déontologiques strictes lors d'un transfert de dossier.
Toute relation avec un cabinet d'expertise comptable débute obligatoirement par la signature d'une lettre de mission écrite. Ce contrat définit précisément les obligations de chaque partie, les honoraires (qui sont librement fixés par le cabinet) et surtout, les modalités de rupture. Pour changer de comptable, vous devez vous référer à cette lettre de mission. Elle prévoit généralement un délai de préavis, souvent fixé à 3 mois avant la date de clôture de l'exercice comptable, ainsi qu'une éventuelle indemnité de rupture si la résiliation intervient hors délai.
Le changement de cabinet est encadré par un devoir de confraternité. Votre nouvel expert-comptable a l'obligation déontologique d'envoyer une lettre de reprise (ou lettre de confraternité) à son prédécesseur avant de commencer ses travaux. Cette démarche vise à s'assurer qu'il n'existe aucun obstacle professionnel ou financier à la reprise du dossier, comme un défaut de paiement des honoraires légitimement dus par le client.
Lors de la rupture, vous devez récupérer l'intégralité de vos pièces justificatives, factures et documents comptables. L'ancien expert-comptable est tenu de vous restituer ces éléments. Cependant, le Code de déontologie lui accorde un droit de rétention uniquement si des honoraires facturés et correspondant à des travaux effectivement réalisés restent impayés. Dès que la situation financière est régularisée, la restitution doit être immédiate.
Il est important de rappeler que la responsabilité de la conservation des documents comptables pèse sur le chef d'entreprise ou le loueur meublé. Les documents comptables et les pièces justificatives doivent être conservés pendant une durée de 10 ans à compter de la clôture de l'exercice. Cette obligation légale s'applique même après avoir quitté votre ancien cabinet comptable. Assurez-vous donc de récupérer tous les fichiers d'écritures comptables (FEC) et les grands livres sous format dématérialisé.
Certains cabinets appliquent des frais de clôture de dossier ou des frais de transfert. Ces frais doivent être explicitement prévus dans la lettre de mission initiale pour être exigibles. Pour éviter toute double facturation, veillez à ce que les missions du cabinet sortant s'arrêtent exactement là où commencent celles du repreneur. Par exemple, l'ancien cabinet finalise le bilan de l'exercice clos, tandis que le nouveau se charge de la saisie et des déclarations de l'exercice suivant.
Bien qu'il soit techniquement possible de changer de comptable en cours d'année, cette option est souvent complexe et coûteuse. Elle nécessite d'arrêter une situation comptable intermédiaire, ce qui engendre des frais supplémentaires. La meilleure pratique consiste à résilier le contrat pour que la transition coïncide avec la date de clôture de votre exercice comptable (souvent le 31 décembre). Vous laissez ainsi l'ancien comptable finaliser la liasse fiscale de l'année écoulée, et le nouveau démarre sur un exercice vierge.
Une transition réussie repose sur une bonne transmission des données numériques. Demandez à votre ancien prestataire de vous fournir le Fichier des Écritures Comptables (FEC) de l'exercice clos, ainsi que les balances et les journaux de saisie. Le nouveau cabinet pourra ainsi importer directement l'historique dans ses outils de gestion ou sa plateforme en ligne, assurant ainsi la continuité de votre suivi sans perte d'information.
Pour approfondir vos connaissances sur le cadre réglementaire de l'expertise comptable et de la gestion des documents :
Par Hélène Marchand (rédaction Skoria).
Pour quitter votre expert-comptable, vous devez lui envoyer une lettre de résiliation par courrier recommandé avec accusé de réception (LRAR). Cette démarche doit impérativement respecter le délai de préavis indiqué dans votre lettre de mission, généralement fixé à 3 mois avant la date de clôture de votre exercice comptable.
Le changement s'effectue en trois étapes clés : d'abord, vérifiez les conditions de résiliation dans votre lettre de mission actuelle. Ensuite, envoyez votre lettre de résiliation par recommandé. Enfin, sélectionnez votre nouveau prestataire inscrit à l'Ordre, qui se chargera d'envoyer une lettre de confraternité à l'ancien cabinet pour organiser le transfert des données.
Le délai dépend du préavis contractuel inscrit dans la lettre de mission. En règle générale, ce préavis est de 3 mois avant la date de clôture de l'exercice. Si vous décidez de rompre le contrat hors de ce délai, vous vous exposez au paiement d'indemnités de rupture prévues contractuellement.
En cas de manquement professionnel grave ou de litige persistant, vous pouvez adresser une réclamation écrite au Président du Conseil régional de l'Ordre des experts-comptables dont dépend le professionnel. L'Ordre peut proposer une procédure de conciliation ou d'arbitrage pour résoudre le différend à l'amiable.
La rupture nécessite l'envoi d'une notification formelle par lettre recommandée. Vous devez également vous assurer d'avoir réglé tous les honoraires correspondant aux prestations effectivement réalisées par le cabinet afin d'éviter que ce dernier n'exerce son droit de rétention sur vos pièces comptables.
La séparation se fait à l'amiable en respectant les clauses de la lettre de mission. Il est conseillé de planifier la rupture pour la fin de l'exercice fiscal afin de faciliter la transition. Le nouveau cabinet comptable prendra ensuite le relais pour récupérer l'historique et le Fichier des Écritures Comptables (FEC).
Un tableau ne suffit pas : partez de votre usage, vérifiez le coût complet, puis posez les mêmes questions à chaque éditeur.
Activité, volumes, utilisateurs, outils déjà en place.
Ce qui est indispensable, ce qui est accessoire, ce qui reste à trancher.
La même grille pour chacune, sur une même durée.
Liens utiles
Retrouvez les pages associées pour approfondir un point, préciser votre besoin ou poursuivre votre comparaison.