États comptables
Tableau d’amortissement : le modèle expliqué
Le tableau des immobilisations et de leurs amortissements, colonne par colonne, tel que l’administration le demande.
- 6 repères expliquéssur un modèle complet
- Source officielleimpots.gouv.fr
- Relevé le 21 novembre 2026par l’équipe éditoriale
Le modèle, zone par zone
Chaque repère numéroté correspond à une mention. Survolez-le, ou touchez-le, pour lire ce qu’elle doit contenir.
Immobilisations et amortissements
Cabinet Durand, année 2025
| Nature de l’immobilisation | Date d’acquisition | Prix payé TTC | TVA déduite | Base amortissable | Mode et taux |
|---|---|---|---|---|---|
| Véhicule utilitaire | 03/03/2024 | 24 000 | 4 000 | 20 000 | Linéaire, 20 % |
| Ordinateur portable | 12/01/2025 | 1 800 | 300 | 1 500 | Linéaire, 33,33 % |
| Amortissements | Début d’exercice | Dotations | Diminutions | Fin d’exercice |
|---|---|---|---|---|
| Matériel de transport | 3 333 | 4 000 | 0 | 7 333 |
| Autres immobilisations corporelles | 0 | 500 | 0 | 500 |
| Total | 3 333 | 4 500 | 0 | 7 833 |
Spécimen : le cabinet, les biens, les taux et les montants sont fictifs. Les intitulés de colonnes sont ceux des formulaires officiels. Survolez ou touchez un repère pour lire l’explication.
Le formulaire officiel, tel qu’il est publié
Le modèle ci-dessus est simplifié pour être lisible. Voici le vrai document, vierge. Touchez une page pour l’ouvrir en grand.
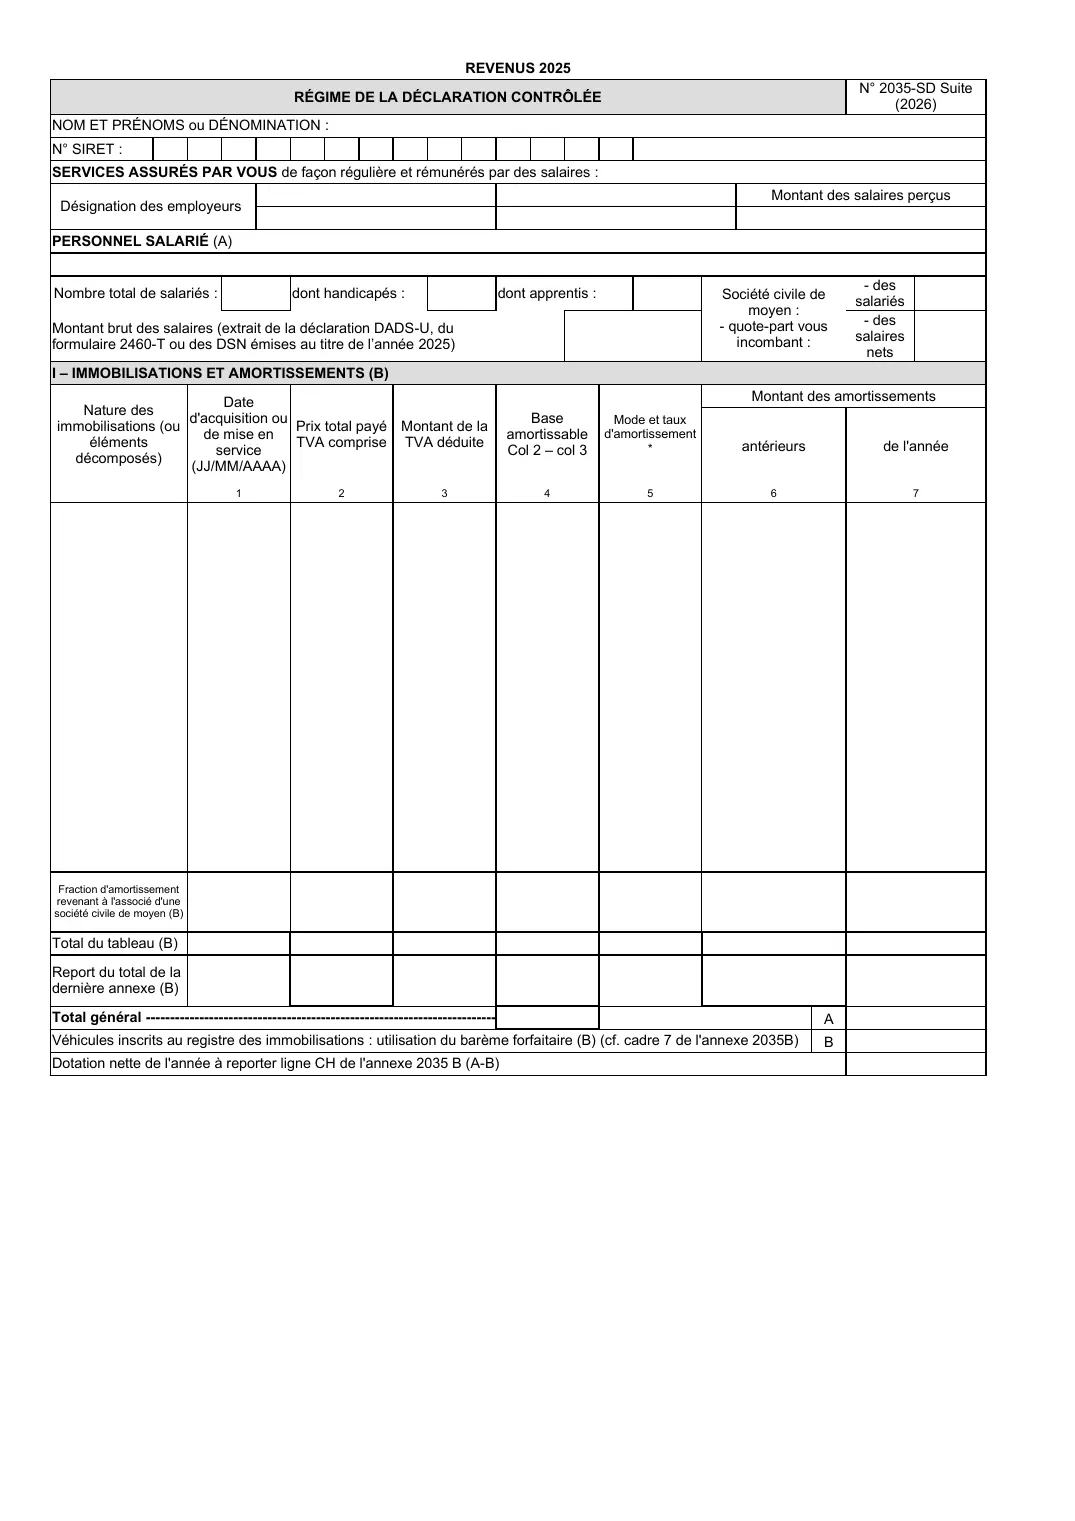
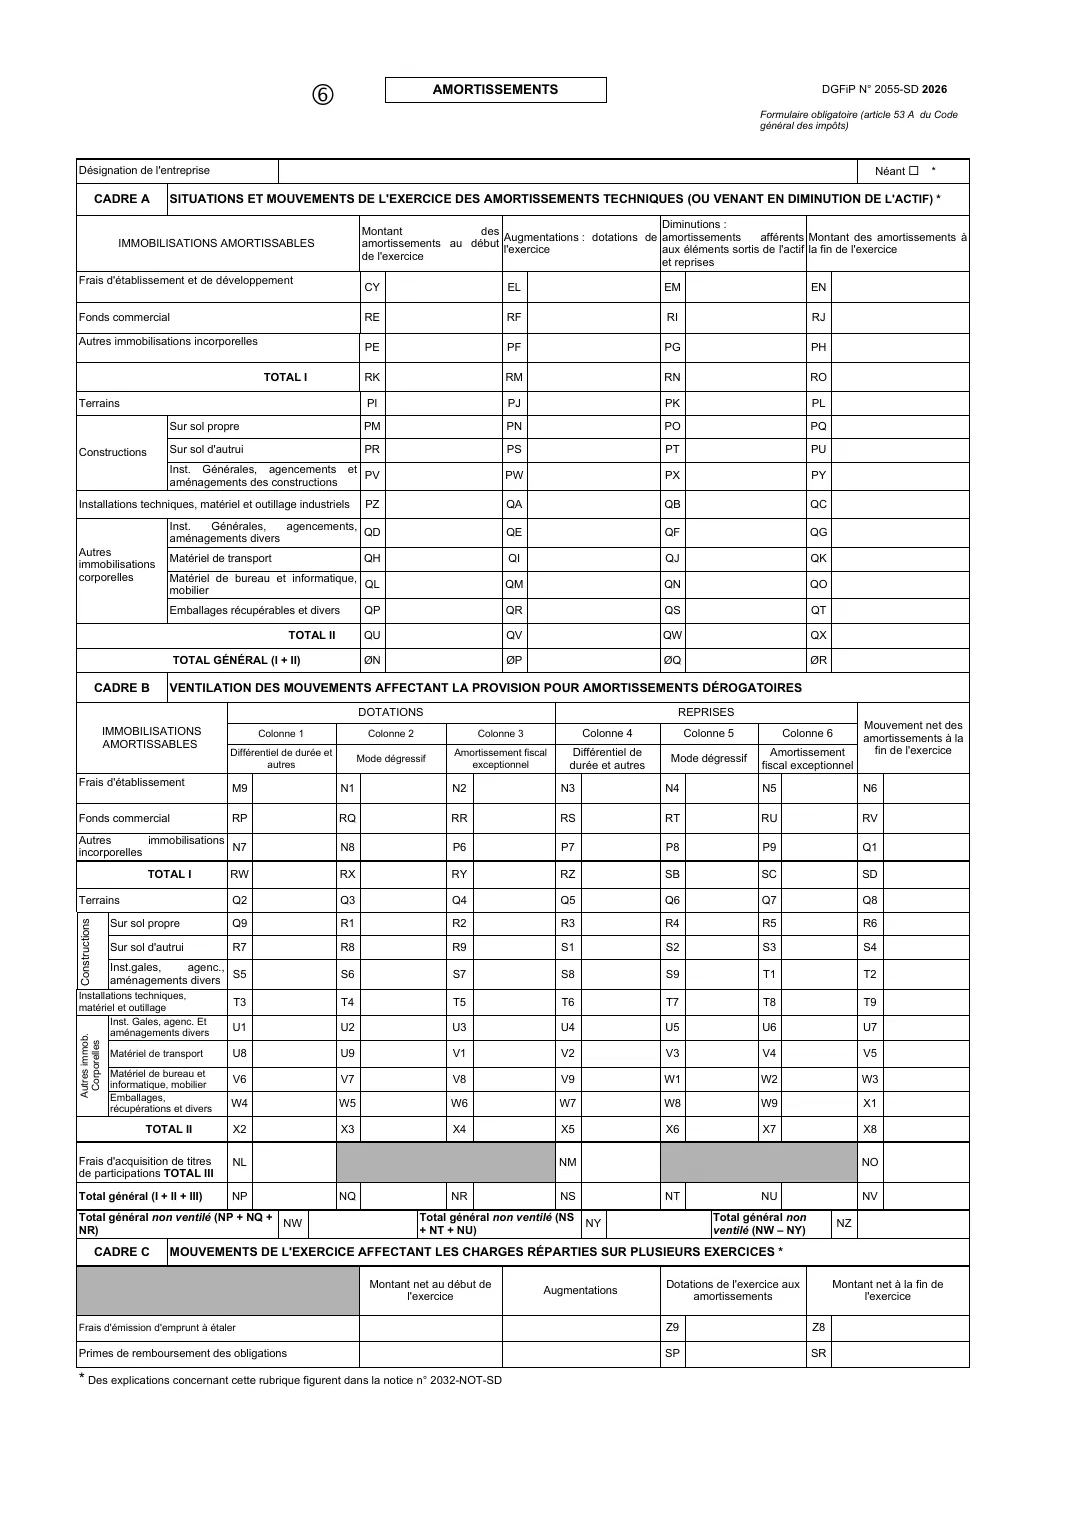
Formulaires DGFiP, millésime 2026. Source : impots.gouv.fr, déclaration n° 2035-SD (tableau des immobilisations et amortissements) et formulaire n° 2055-SD, millésime 2026, téléchargé le 21 novembre 2026. Pour déclarer, utilisez toujours la version en vigueur sur le site de l’administration.
Les autres documents de la même famille
Source : impots.gouv.fr, déclaration n° 2035-SD (tableau des immobilisations et amortissements) et formulaire n° 2055-SD, millésime 2026, consulté le 21 novembre 2026.