
LMNP.ai
- Public visé
- Investisseurs LMNP/LMP
Quel régime fiscal choisir pour votre location meublée ? Découvrez notre comparatif complet entre le micro-BIC et le régime réel simplifié en LMNP.
 LMNP.ai
 declaration-lmnp.fr
 Horiz.io
 Nopillo
 JD2M
 Qlower
 Ownily
À retenir
L’ordre d’affichage n’est pas un classement : la bonne solution dépend de votre usage. Ouvrez un avis pour le détail d’une solution.
Ces solutions sont celles du comparatif consacré à ce sujet. Voir le comparatif complet
| Solution | Public visé | Prix d’appel affiché | Essai ou offre gratuite | Engagement | Aller plus loin |
|---|---|---|---|---|---|
| LMNP.ai | Investisseurs LMNP/LMP | Non relevé | Non relevé | Non relevé | Notre avis |
| declaration-lmnp.fr | Blogueurs, influenceurs immo | Non relevé | Non relevé | Non relevé | Notre avis |
| Masteos | Investisseurs locatif clé en main | Non relevé | Non relevé | Non relevé | Notre avis |
| Horiz.io | Investisseurs immo | dès 8,25 € par mois (facturé 99 € par an) | Non relevé | Non relevé | Notre avis |
| Nopillo | Bailleurs, CGP, agents | 599 € par an, avant économie d’impôt | Non relevé | Non relevé | Notre avis |
| JD2M | LMNP | dès 299 € TTC par liasse (154 € après déduction fiscale) | Non relevé | Non relevé | Notre avis |
| Qlower | Bailleurs, SCI | dès 299 € TTC par an pour un bien | Non relevé | Non relevé | Notre avis |
| Ownily | SCI, LMNP | dès 84 € HT par an | Non relevé | Non relevé | Notre avis |
Prix et conditions lus sur le site de chaque éditeur le 21 novembre 2026. Ce sont des prix d’appel : le montant réel dépend de votre activité et des options. « Non relevé » signifie que l’information n’était pas affichée publiquement.




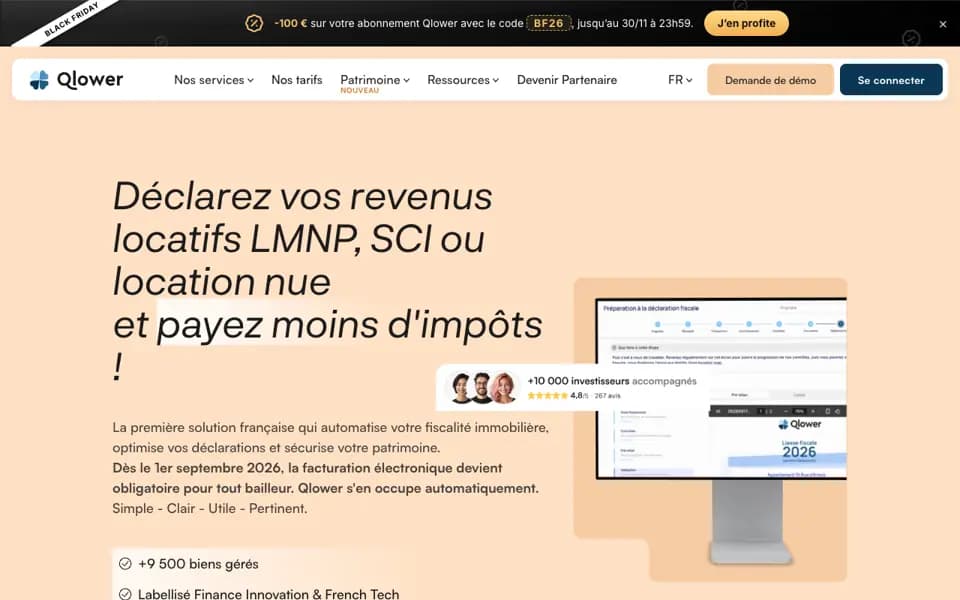

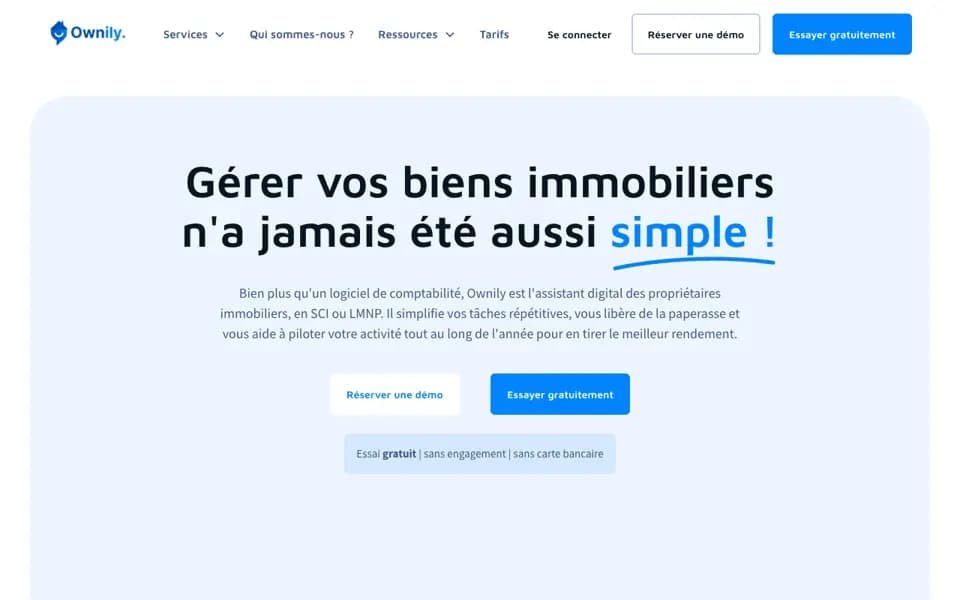

Captures des pages d’accueil des éditeurs, prises le 21 novembre 2026.
Le statut de Loueur en Meublé Non Professionnel (LMNP) offre un cadre fiscal avantageux pour les investisseurs immobiliers. Lors de la déclaration de vos revenus locatifs, qui relèvent de la catégorie des Bénéfices Industriels et Commerciaux (BIC), vous devez arbitrer entre deux régimes fiscaux distincts : le régime micro-BIC et le régime réel. Cet arbitrage est crucial car il détermine directement le montant de votre imposition et la rentabilité nette de votre investissement.
Le régime micro-BIC se caractérise par sa simplicité de gestion. L'administration fiscale applique un abattement forfaitaire représentatif de vos charges sur vos recettes brutes. Pour une location meublée classique à usage de résidence principale (longue durée), cet abattement est fixé à 50 % pour l'année 2026. Cela signifie que vous êtes imposé sur la moitié de vos loyers encaissés, sans possibilité de déduire la moindre dépense réelle. Si vos charges réelles (intérêts d'emprunt, taxe foncière, charges de copropriété, travaux) dépassent 50 % de vos recettes, ce régime devient financièrement pénalisant.
À l'inverse, le régime réel vous permet de déduire l'intégralité des dépenses réellement engagées pour l'exploitation du logement. Vous déduisez ainsi les frais d'acquisition (frais de notaire), les intérêts d'emprunt, les assurances, les travaux d'entretien, la taxe foncière et les honoraires de gestion. Si le total de ces charges est supérieur à vos loyers, vous générez un déficit foncier imputable sur vos futurs bénéfices industriels et commerciaux.
La simplicité du micro-BIC dispense le loueur de toute comptabilité commerciale. Il lui suffit de reporter le montant brut des loyers perçus sur la déclaration complémentaire de revenus (formulaire 2042-C-PRO). L'administration calcule elle-même l'abattement.
Le régime réel impose quant à lui des obligations comptables rigoureuses. Vous devez tenir une comptabilité conforme au plan comptable général, établir un bilan, un compte de résultat et télétransmettre une liasse fiscale (déclaration 2031 et ses annexes) à l'administration fiscale chaque année. Cette rigueur administrative pousse la majorité des investisseurs à faire appel à un professionnel de la comptabilité pour éviter tout risque de redressement.
Le régime micro-BIC conserve un intérêt dans des situations spécifiques et minoritaires. Il convient particulièrement aux propriétaires n'ayant plus aucun crédit en cours sur le logement, dont les charges de copropriété et les taxes sont extrêmement faibles, et qui ne réalisent aucun travail de rénovation. Dans ce cas précis, si le total des charges réelles représente moins de 50 % des loyers perçus, l'abattement forfaitaire s'avère plus généreux que la réalité des dépenses. C'est également un choix de tranquillité pour les investisseurs qui refusent toute contrainte administrative et comptable, acceptant en contrepartie une fiscalité potentiellement plus lourde.
Pour faire le bon choix entre micro-BIC et réel, il convient d'analyser les seuils réglementaires et les mécanismes de report de déficit qui régissent la location meublée.
L'accès au régime micro-BIC est conditionné par des plafonds de recettes annuelles, récemment redéfinis par la législation. Les honoraires et conditions doivent être confirmés directement auprès du professionnel et comparés à périmètre équivalent. Si vos recettes locatives dépassent ces seuils, le passage au régime réel (simplifié ou normal) devient automatique. De même, vous pouvez opter volontairement pour le régime réel même si vos revenus sont inférieurs à ces limites, afin de bénéficier d'une fiscalité plus douce grâce à la déduction des charges réelles.
L'un des atouts majeurs du régime réel réside dans sa capacité à générer et à reporter des déficits. Lorsque vos charges déductibles et vos amortissements dépassent le montant de vos loyers, vous ne payez aucun impôt sur vos revenus locatifs. Le déficit ainsi créé se divise en deux catégories :
Ce mécanisme de report indéfini de l'amortissement permet de maintenir une fiscalité neutre, voire nulle, sur une très longue période, souvent supérieure à 15 ou 20 ans.
La transition vers le régime réel ou la gestion quotidienne de la location meublée comporte des pièges classiques qu'il convient d'éviter pour sécuriser son investissement.
L'erreur la plus fréquente des investisseurs est d'assimiler le régime réel à une simple déduction des factures de l'année. Le véritable moteur de l'optimisation fiscale en LMNP est l'amortissement comptable. Ce mécanisme permet de constater la perte de valeur théorique du bien immobilier et de ses équipements au fil du temps.
Chaque année, vous pouvez déduire une fraction de la valeur du bâtiment (hors valeur du terrain, qui ne s'amortit pas) et du mobilier. L'amortissement s'effectue par composants sur des durées variables : - La structure et le gros œuvre s'amortissent généralement sur 30 à 50 ans. - Les travaux de rénovation et d'aménagement s'amortissent sur 10 à 15 ans. - Le mobilier et l'électroménager s'amortissent sur une durée plus courte, de 5 à 10 ans.
Cette charge « fictive » (car elle ne correspond à aucune sortie de trésorerie réelle) vient s'ajouter à vos charges déductibles payées, permettant d'annihiler l'assiette imposable de vos loyers.
La tenue d'une comptabilité au régime réel engendre des coûts : frais de logiciel spécialisé, honoraires d'un cabinet d'expertise comptable, adhésion éventuelle à un organisme de gestion agréé. Beaucoup de loueurs hésitent à franchir le pas du réel par crainte de ces frais.
Il convient de noter que ces frais de comptabilité sont intégralement déductibles de vos revenus locatifs au régime réel. De plus, pour les investisseurs qui confient leur comptabilité à un professionnel, les honoraires sont libres et fixés par une lettre de mission écrite obligatoire avant toute intervention.
Article rédigé par Hélène Marchand (rédaction Skoria).
Dans la grande majorité des cas, le régime réel est plus avantageux. Il permet de déduire l'intégralité de vos charges réelles et de pratiquer l'amortissement du bien et du mobilier, ce qui réduit souvent votre bénéfice imposable à zéro. Le micro-BIC n'est intéressant que si vos charges réelles et amortissements représentent moins de 50 % de vos loyers perçus.
Les honoraires et conditions doivent être confirmés directement auprès du professionnel et comparés à périmètre équivalent.
Oui, il est tout à fait possible de passer du régime micro-BIC au régime réel. Pour cela, vous devez notifier votre option pour le régime réel à l'administration fiscale avant la date limite de dépôt de la déclaration de revenus de l'année pour laquelle vous souhaitez appliquer le réel.
Non, l'amortissement du bien immobilier et du mobilier est strictement impossible sous le régime micro-BIC. Ce régime applique un abattement forfaitaire global (de 30 % ou 50 % selon les cas) censé couvrir l'ensemble de vos charges, y compris la dépréciation du bien. Seul le régime réel permet de pratiquer l'amortissement comptable.
Il n'existe aucune obligation légale de recourir à un expert-comptable pour déclarer ses revenus au régime réel. Vous pouvez tenir votre comptabilité vous-même. Cependant, compte tenu de la complexité des calculs d'amortissement par composants et de la liasse fiscale à télétransmettre, l'accompagnement par un professionnel inscrit à l'Ordre est vivement recommandé.
Un tableau ne suffit pas : partez de votre usage, vérifiez le coût complet, puis posez les mêmes questions à chaque éditeur.
Activité, volumes, utilisateurs, outils déjà en place.
Ce qui est indispensable, ce qui est accessoire, ce qui reste à trancher.
La même grille pour chacune, sur une même durée.
Liens utiles
Retrouvez les pages associées pour approfondir un point, préciser votre besoin ou poursuivre votre comparaison.