
Axonaut
- Public visé
- TPE/PME
Découvrez le calendrier officiel 2026-2027 de la facturation électronique obligatoire, les formats acceptés (Factur-X) et comment mettre votre entreprise en…
 Axonaut
 Bizyness
 Pennylane
 Tiime
 Sellsy
 VosFactures
 Zervant
 Bonsai
À retenir
L’ordre d’affichage n’est pas un classement : la bonne solution dépend de votre usage. Ouvrez un avis pour le détail d’une solution.
Ces solutions sont celles du comparatif consacré à ce sujet. Voir le comparatif complet
| Solution | Public visé | Prix d’appel affiché | Essai ou offre gratuite | Engagement | Aller plus loin |
|---|---|---|---|---|---|
| Axonaut | TPE/PME | dès 58,20 € par mois | Non relevé | Sans engagement | Notre avis |
| Bizyness | TPE, freelances | Non relevé | Non relevé | Non relevé | Notre avis |
| Pennylane | Dirigeants, cabinets, startups | Non relevé | 15 jours | Non relevé | Notre avis |
| Tiime | Freelances, TPE | dès 9,99 € HT par mois (facturé à l’année) | Non relevé | Non relevé | Notre avis |
| Sellsy | TPE/PME | Non relevé | Non relevé | Non relevé | Notre avis |
| VosFactures | TPE | dès 0 € HT par mois | Offre gratuite | Non relevé | Notre avis |
| Zervant | Micro, freelances | dès 0 € par mois | Offre gratuite, essai de 30 jours | Non relevé | Notre avis |
| Bonsai | Freelances (intl, EN) | Non relevé | Non relevé | Non relevé | Notre avis |
Prix et conditions lus sur le site de chaque éditeur le 21 novembre 2026. Ce sont des prix d’appel : le montant réel dépend de votre activité et des options. « Non relevé » signifie que l’information n’était pas affichée publiquement.
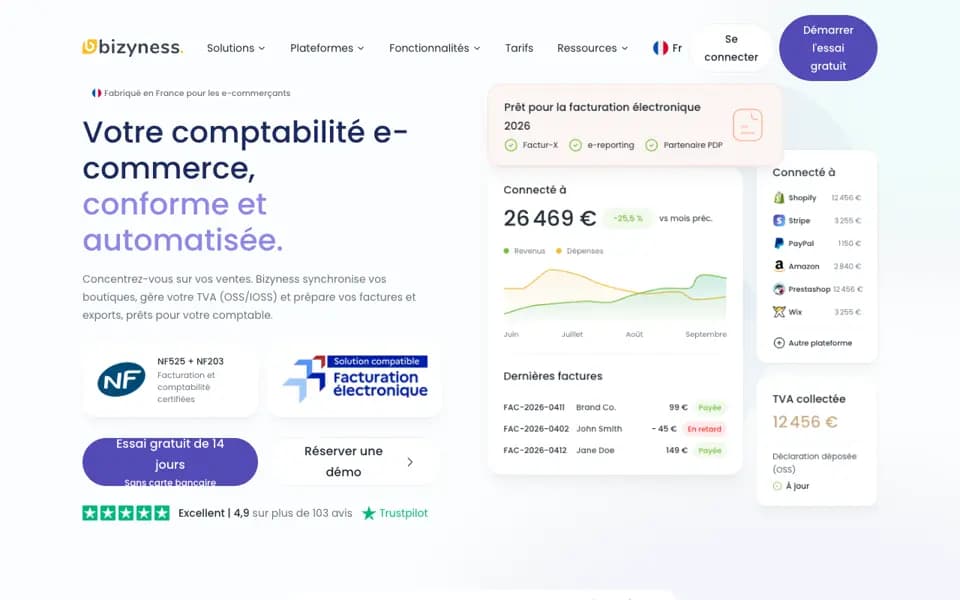

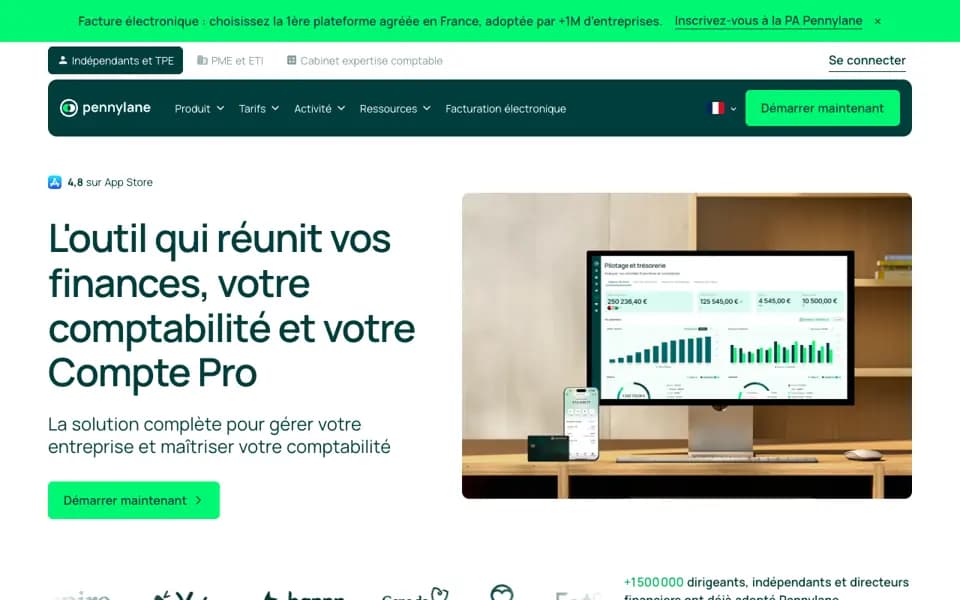

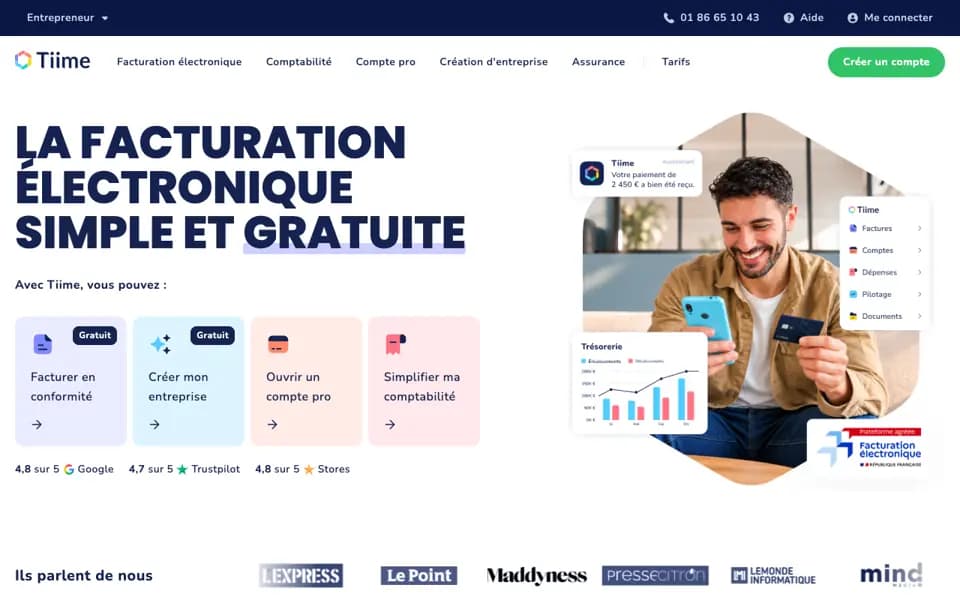





Captures des pages d’accueil des éditeurs, prises le 21 novembre 2026.
Le déploiement de la réforme de la facturation électronique en France suit un calendrier précis et progressif, conçu pour permettre aux structures de toutes tailles de s'adapter. La première date clé est fixée au 1er septembre 2026. À cette échéance, l'obligation de réception s'impose à l'ensemble des entreprises établies en France, quelle que soit leur taille ou leur régime fiscal. En parallèle, l'obligation d'émission de factures électroniques et de transmission des données (e-reporting) entre en vigueur pour les grandes entreprises et les entreprises de taille intermédiaire (ETI).
La seconde étape majeure interviendra le 1er septembre 2027. À cette date, l'obligation d'émission et de e-reporting s'étendra à l'ensemble des petites et moyennes entreprises (PME), ainsi qu'aux micro-entreprises et aux travailleurs indépendants. Ce calendrier progressif vise à lisser l'effort d'équipement technologique et de formation des équipes.
La simple transmission d'un fichier PDF classique par courriel ne sera plus considérée comme une facturation électronique conforme. La réforme impose l'usage de factures structurées ou hybrides, capables d'être lues et traitées automatiquement par les systèmes informatiques. Trois formats principaux sont officiellement acceptés :
Le non-respect des obligations de facturation électronique expose les entreprises à des risques financiers et administratifs. Au-delà des perturbations opérationnelles majeures avec vos partenaires commerciaux qui ne pourront plus traiter vos factures non conformes, l'administration fiscale prévoit des sanctions spécifiques. L'absence d'émission d'une facture sous le format requis ou le défaut de transmission des données de e-reporting peut donner lieu à des amendes par document ou par omission, plafonnées annuellement. De plus, la conservation des pièces comptables reste soumise à des règles strictes : les documents comptables doivent être conservés pendant 10 ans à compter de la clôture de l'exercice.
Il convient de bien distinguer les deux piliers de la réforme : l'obligation de réception et l'obligation d'émission. Dès le 1er septembre 2026, même si vous êtes une micro-entreprise ou une PME non encore soumise à l'obligation d'émettre des factures électroniques, vous devez impérativement être en mesure de recevoir celles de vos fournisseurs (grandes entreprises ou ETI) via une plateforme dédiée. Vous ne pourrez plus exiger de facture papier ou de PDF simple de leur part.
L'obligation d'émission, quant à elle, vous imposera de générer vos propres factures de ventes selon les formats structurés obligatoires et de les acheminer vers vos clients professionnels par l'intermédiaire d'une plateforme de dématérialisation. Cette obligation d'émission s'accompagne de l'ajout de nouvelles mentions obligatoires sur vos factures B2B, telles que le SIREN de votre client, l'adresse de livraison si elle diffère de l'adresse de facturation, la nature des opérations (livraison de biens, prestation de services ou mixte), et la mention d'option pour le paiement de la taxe d'après les débits si applicable.
En complément de la facturation électronique (e-invoicing) qui concerne les transactions B2B domestiques, la réforme introduit le e-reporting. Ce dispositif consiste à transmettre à l'administration fiscale des informations relatives à des opérations qui n'entrent pas dans le cadre de la facture électronique B2B nationale. Sont notamment concernées :
Pour échanger vos factures électroniques, vous ne pourrez pas utiliser un simple outil d'envoi d'e-mails. Vous devrez passer par un intermédiaire technique. Deux options principales s'offrent à vous :
L'erreur fréquente est d'attendre le dernier moment pour choisir son canal de transmission. Il est conseillé d'analyser vos volumes de factures et vos besoins d'automatisation pour déterminer si le PPF gratuit suffit ou si le recours à une PDP est nécessaire pour fluidifier votre gestion.
Une autre erreur classique consiste à penser que votre logiciel de facturation actuel sera automatiquement compatible. Vous devez vous rapprocher de votre éditeur de logiciel pour vérifier sa feuille de route technologique. Le logiciel devra être capable de générer des fichiers au format Factur-X, UBL ou CII, et de se connecter de manière transparente au PPF ou à la PDP de votre choix.
Pour les entreprises qui gèrent encore leur facturation sur des tableurs ou des outils de traitement de texte, la transition vers un logiciel de facturation conforme est urgente. C'est également l'occasion de structurer votre comptabilité. Bien qu'il n'existe aucune obligation légale de recourir à un expert-comptable, confier votre comptabilité à un professionnel inscrit à l'Ordre des experts-comptables, encadré par une lettre de mission écrite obligatoire, sécurise grandement cette transition numérique majeure.
La facturation électronique devient obligatoire de manière progressive. Dès le 1er septembre 2026, toutes les entreprises doivent être prêtes à recevoir des factures électroniques. À cette même date, l'obligation d'émission s'applique aux grandes entreprises et ETI. Les PME et micro-entreprises devront quant à elles émettre leurs factures sous format électronique à partir du 1er septembre 2027.
En 2026, toutes les entreprises assujetties à la TVA en France sont concernées. Dès le 1er septembre 2026, chaque structure, quelle que soit sa taille (y compris les micro-entreprises), doit obligatoirement être en mesure de recevoir des factures électroniques. L'obligation d'émission à cette date concerne uniquement les grandes entreprises et les ETI.
Une Plateforme de Dématérialisation Partenaire (PDP) est un opérateur privé immatriculé par l'administration fiscale. Elle sert d'intermédiaire pour émettre, recevoir et transmettre vos factures électroniques et données de paiement. Choisir une PDP n'est pas obligatoire car vous pouvez utiliser le Portail Public de Facturation (PPF) gratuit, mais une PDP est recommandée si vous souhaitez automatiser des processus complexes.
Votre logiciel actuel doit être capable de générer des factures aux formats structurés obligatoires (comme la Factur-X) et de communiquer avec le Portail Public de Facturation ou une PDP. Vous devez contacter votre éditeur de logiciel pour vérifier sa mise en conformité réglementaire. Si vous utilisez un simple tableur, vous devrez obligatoirement adopter un outil de facturation conforme.
Oui, les auto-entrepreneurs (micro-entrepreneurs) sont pleinement concernés par la réforme s'ils réalisent des opérations avec d'autres professionnels (B2B). Ils devront être en mesure de recevoir des factures électroniques dès le 1er septembre 2026, et auront l'obligation d'émettre leurs propres factures sous ce format à compter du 1er septembre 2027.
Un tableau ne suffit pas : partez de votre usage, vérifiez le coût complet, puis posez les mêmes questions à chaque éditeur.
Activité, volumes, utilisateurs, outils déjà en place.
Ce qui est indispensable, ce qui est accessoire, ce qui reste à trancher.
La même grille pour chacune, sur une même durée.
Liens utiles
Retrouvez les pages associées pour approfondir un point, préciser votre besoin ou poursuivre votre comparaison.